Винрейт, прибыль к риску и журнал сделок
Что разберём в уроке
Один удачный вход не доказывает, что подход работает. Для разбора нужна серия сопоставимых сделок с реальными расходами и понятными правилами.
Начнём с двух величин: как часто сделки заканчиваются прибылью и насколько средняя прибыль отличается от среднего убытка.
Винрейт: доля прибыльных сделок
Винрейт — отношение количества прибыльных сделок к общему количеству. Если из 50 завершённых сделок 20 дали положительный результат, винрейт равен 40%.
Определи заранее, как учитывать выходы в ноль, частичные закрытия и расходы. Сделка с небольшим ценовым плюсом после комиссий может стать убыточной, поэтому метод подсчёта должен быть одинаковым для всей серии.
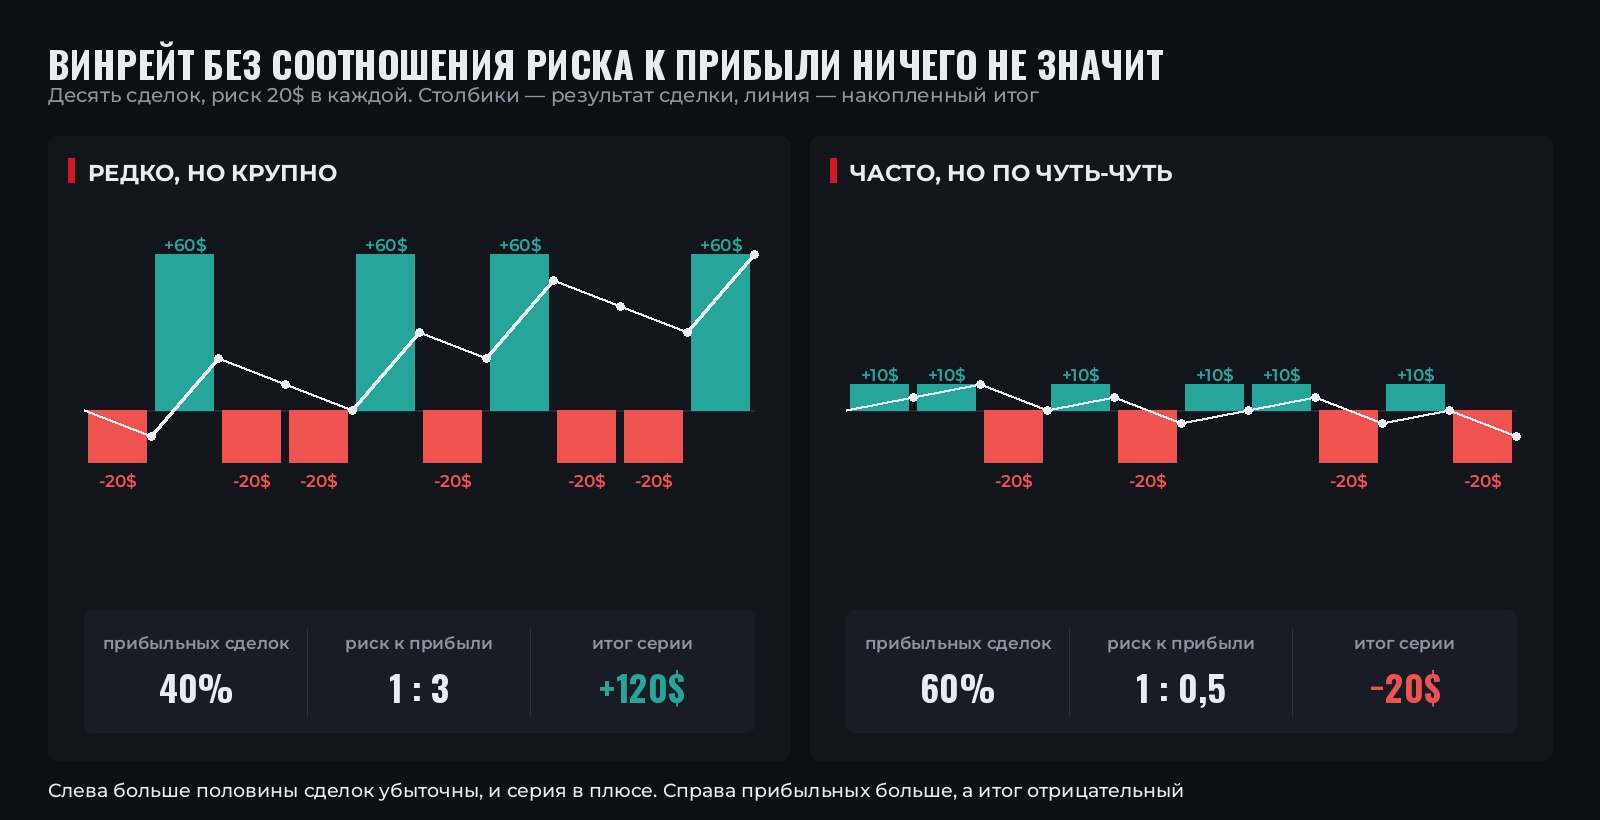
Сам по себе высокий винрейт не означает положительного результата. Много маленьких выигрышей способны перекрываться редкими крупными потерями.
Прибыль к риску и единица R
R — исходный денежный риск сделки. Если ты планировал потерять 10 USDT при стопе, то 1R для этой сделки равен 10 USDT. Прибыль 20 USDT соответствует +2R, убыток 10 USDT — −1R.
Планируемая цель 2R не равна средней фактической прибыли 2R. Частичные выходы, ранняя фиксация, переносы и расходы меняют итог. Для анализа используй реализованные значения из журнала.
Формулировка «риск к прибыли 1:2» означает, что на одну единицу риска приходится две единицы предполагаемой прибыли. Она ничего не говорит о вероятности достижения цели.
Где находится точка безубыточности
Если каждый убыток равен 1R, а выигрыш — 2R, то без расходов безубыточная доля выигрышей равна 1 / (1 + 2), то есть примерно 33,33%. Для положительного результата нужен винрейт выше этого значения.
При выигрыше 1R граница составляет 50%, при 3R — 25%. Ровно 25% при соотношении 1:3 даёт нулевое ожидание до расходов, а не прибыль.
Это модель с одинаковыми результатами каждого типа. Если убытки или прибыли сильно различаются, подставляй их реальные средние величины и проверяй всю выборку.
Как расходы меняют ожидание
Математическое ожидание — средний результат модели при её допущениях. В единицах R его можно записать как p × b − (1 − p) − c, где p — доля выигрышей, b — средний выигрыш в R, c — средние расходы в R.
Условные 40% выигрышей по 2R и 60% убытков по 1R дают +0,2R до расходов. Если на сделку уходит 0,05R издержек, остаётся +0,15R в рамках модели.
Умножение этой оценки на 20 не обещает такой результат следующих 20 сделок. Реальные исходы неоднородны, а оценка по короткой истории может быть неточной.
Почему больше прибыльных сделок — не всегда больше прибыли
1R — исходный риск одной сделки. Здесь показана заранее составленная учебная серия, а не реальные сделки или прогноз. Расходы каждой сделки равны 0,05R.
- Прибыльных сделок
- 7 из 10 — 70%
- Средний выигрыш до расходов
- +0,3R
- Каждый проигрыш до расходов
- −1R
- Расходы за 10 сделок
- −0,5R
- Итог после расходов
- −1,4R
Результат каждой сделки после расходов
Выбрана сделка № 1: +0,25R после расходов.
Посмотреть запись выбранной сделки в журнале ↓
Как складывался результат серии
Прибыльных сделок больше, но каждый выигрыш слишком мал, чтобы покрыть проигрыши и расходы.
Что записывать в журнал
Для каждой завершённой идеи сохрани дату, инструмент, направление и причину входа. Запиши запланированные вход, стоп, цель, исходный риск и фактический объём.
Добавь реальные исполнения, комиссии, фандинг, итог в деньгах и в R. Отдельно отметь, соблюдались ли правила. Скриншот до входа помогает отличить первоначальный план от объяснения, придуманного после результата.
Одна строка должна соответствовать одной понятной единице учёта. Если позиция закрывалась частями, заранее выбери, как объединять эти исполнения в результат идеи.
Пример записи в журнале
Нажми на столбик сделки в учебной серии выше. Её номер и результаты появятся здесь.
- Учебная сделка
- № 1
- Результат до расходов
- +0,3R
- Расходы
- −0,05R
- Итог после расходов
- +0,25R
Это пример учёта результата. Причины входа и соблюдение плана в этой серии не моделируются; в настоящем журнале их записывают отдельно.
Как разбирать серию
Сначала раздели исполненные по правилам сделки и отклонения от процесса. Затем сравни условия рынка, средние результаты, расходы и распределение убытков.
Не меняй правила после каждого исхода. На небольшой серии можно заметить проблему для дальнейшей проверки, но нельзя уверенно объявить будущую прибыльность подхода.
Проверь, не объясняется ли общий плюс одной необычно крупной сделкой. Среднее значение без понимания разброса способно скрыть важные особенности результата.
Главная мысль урока
Винрейт, средняя прибыль, средний убыток и расходы нужно рассматривать вместе. Журнал позволяет посчитать их одинаковым способом и увидеть, где результат связан с правилами, а где — с отступлениями.
Учебный калькулятор показывает арифметику введённых параметров. Он не является отчётом по твоему счёту и не проверяет торговую систему на реальном рынке.